
Blog
2022年の予測
間違いなく、2021年はパートナーエコシステムの構築が主流になった年でした。しかし問題は、多くのパートナーオファーがeコマースやAppStore上の見せかけに過ぎず、その結果、顧客、再販業者、パートナーのいずれにとっても実質的な価値がほとんど付加されず、エンタープライズ企業や中小企業での導入率が低いことです。
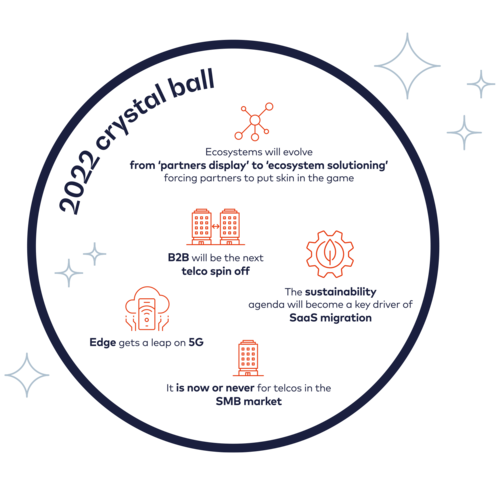
2022年には、転換点が訪れるでしょう。より多くの企業がエコシステム戦略を成熟させ始めます。パートナーエコシステムを活用して真の顧客価値を生み出すには、まず顧客ニーズを深く理解し、そのうえで、顧客ニーズを的確に解決するソリューションを共同で創出できる補完的な能力を持つパートナーと、より厳選された戦略的関係を構築する必要があることに気づくようになります。
私たちは、NokiaがAWSと提携してクラウドベースの5G無線ソリューションを実現し、Google CloudとEricssonが協力してCSPがエッジに機能を提供できるよう支援していることから、この進化の最初の兆しをすでに目にしています。
過去2年間で、多くの通信事業者が、主に負債削減を目的として、ネットワークタワーまたは光ファイバーインフラのスピンオフ計画を発表しました。2021年には、通信事業者がテクノロジーコミュニケーション企業、すなわち「techco」へと再編する機会を生かすために、自社のミッションを再定義する計画も発表しました。Vodafone said によると、Vodafoneはtechcoビジョンに注力するためにIT部門とネットワーク部門を分割し、BTはnew digital business unit を率いる新たなリーダーを迎え入れました。運営CEOのほぼ70%が、5G投資を収益化するための追加機会としてB2Bを捉えていますが、私たちはまだこの旅のごく初期段階にいます。
課題は、非常に伝統的なCSPの多くが消費者中心であり、そのビジネスモデルや働き方が、この分野でこれまで限定的な成功しか収めていないことに表れているように、B2Bの要求に適していないことです。2022年には、CSPはB2Bの機会を最適に捉えるためにさらに再編を進め、より深い顧客関係の構築、主要産業分野における顧客課題の理解、そしてエコシステムパートナーとのソリューション共同創出の必要性に対応していくでしょう。
techcoを形成するCSPは新たな投資家を引きつけるでしょう。しかし、経営層の思考を支配している大衆消費者向け事業からさらに切り離されない限り、市場評価の面でその潜在能力を最大限に発揮することは決してできません。投資家からの支援は、CSPが社内のリソース配分をめぐる争いを乗り越え、5Gとエッジを新技術と組み合わせて現実の顧客課題を解決する革新的なソリューションポートフォリオへの投資を進める助けとなります。戦略的には、techcoは、デジタル成長と変革を促進する高度なテクノロジーソリューションを求めるSMBおよびエンタープライズ市場の急成長を取り込むことで、CSPがPERと株式市場での評価を改善するための道筋を提供します。
通信事業者は、5Gのキラーユースケースを定義しようと多くの時間を費やしてきましたが、その市場の進化はより緩やかで、まだ需要は十分ではありません。これに対して、Mobile Edge Compute(MEC、または「Edge」)のユースケースはより成熟しており、光ファイバーや4Gを含むほとんどの接続方式で機能します。その結果、2022年にはすぐに実現できる価値があるため、CSPはEdgeユースケースの収益化を優先し、5Gはより緩やかな開発路線に置かれるでしょう。実際、Gartner forecasted は、2023年末までに大企業の50%以上が少なくとも6つのEdge computingユースケースを導入すると予測しました。
エッジをどのように、いつ、なぜ使うのかは、はるかに明確になり、焦点もより鋭くなっています。企業は、コンピュートをエッジへ移すことで得られるレイテンシ削減の利点を理解しています。実際、その結果として5Gの速度を必要とせず、デジタルトランスフォーメーションの推進、生産性や効率性の向上を支えると想定する多くのアプリケーションが、エッジアーキテクチャと4Gネットワークの組み合わせで実現可能であると認識しています。さらに、ネットワークスライシングのような機能でさえ、より動的で専用性の高い接続を必要とするソリューションやサービスを支えるために、今や4G上で完全に実現可能です。
ClimateCareによると、私たちのガジェット、インターネット、そしてそれらを支えるシステムのカーボンフットプリントは、世界の温室効果ガス排出量の約3.7%を占めています。ICTセクターは脱炭素化で大きな進展を遂げており、他の産業がよりエネルギー効率を高めるための強力な技術も提供しています。たとえばGoogleの新しいクラウドコンピューティングツールは、顧客がカーボンフットプリントの低いクラウドリージョンを選べるようにし、Microsoftはスウェーデンにグリーンエネルギーのみで稼働し、ゼロウェイスト運用を支える新しいデータセンターリージョンを開設しました。それでも、これらの排出量は2025年までに倍増すると予測されています。さらなる取り組みが必要です。
企業は、顧客、パートナー、政府からの期待の高まりを受け、Greenhouse Gas Protocolのような基準に従い自社の排出量を報告することが求められており、CIOの役割はより重要になっています。2022年には、サステナビリティがクラウド移行の重要な推進要因となり、SaaSへの切り替えを決定する際のCIOの判断材料の一部になると私たちは見ています。
パンデミックはあらゆる企業に長期的な影響を与えましたが、とりわけSMB市場は、回復を後押しするためにデジタルトランスフォーメーションの取り組みを加速させている分野のひとつです。SMBと大企業セクターはデジタルトランスフォーメーションへの支出が最も多く、サービスのオンライン化や効率化によるコスト削減への強い需要があります。SMBは長年CSPにとって魅力的な市場であり、SMBが新たなデジタルツールを取り入れようとする今、その機会はこれまで以上に大きくなっています。しかし、SMBの需要はCSPだけでなく、大手テクノロジー企業、ハイパースケーラー、さらには金融機関といった代替サービスプロバイダーの関心も引きつけており、SMB市場のニーズに特化したテクノロジーベースのソリューションやプラットフォームを提供しようと各社が動いています。ICTニーズのために長年複数のプロバイダーを利用せざるを得なかった後、2022年は誰かがSMBの救世主という役割を担う年になるでしょう。CSPがその役割を果たすのであれば、統合が容易で、さまざまなテクノロジーを理解する複雑さを減らすテクノロジーソリューションへの需要に応えなければなりません。そのためには、エコシステム連携への依存が高まり、パートナーや本気で関与する投資家それぞれの専門性を連携させたソリューションの共同創出が一層進むことになるでしょう。
この記事は最初に The Fast Mode に掲載されました


